AJMNAssociated Journalism & Media Network
Afrikas mobiles Geld wächst: von Zahlungen zu Krediten
Afrika verarbeitet den größten Teil des mobilen Geldes der Welt. Die nächste Stufe ist die Umwandlung von Zahlungs-Apps in vollständige Finanzdienstleistungen, und die Anleger beobachten genau.
Auch auf: EnglishFrançaisEspañol日本語
Automatisch aus dem Englischen übersetzt. Original lesen: Africa's mobile money grows up: from payments to credit
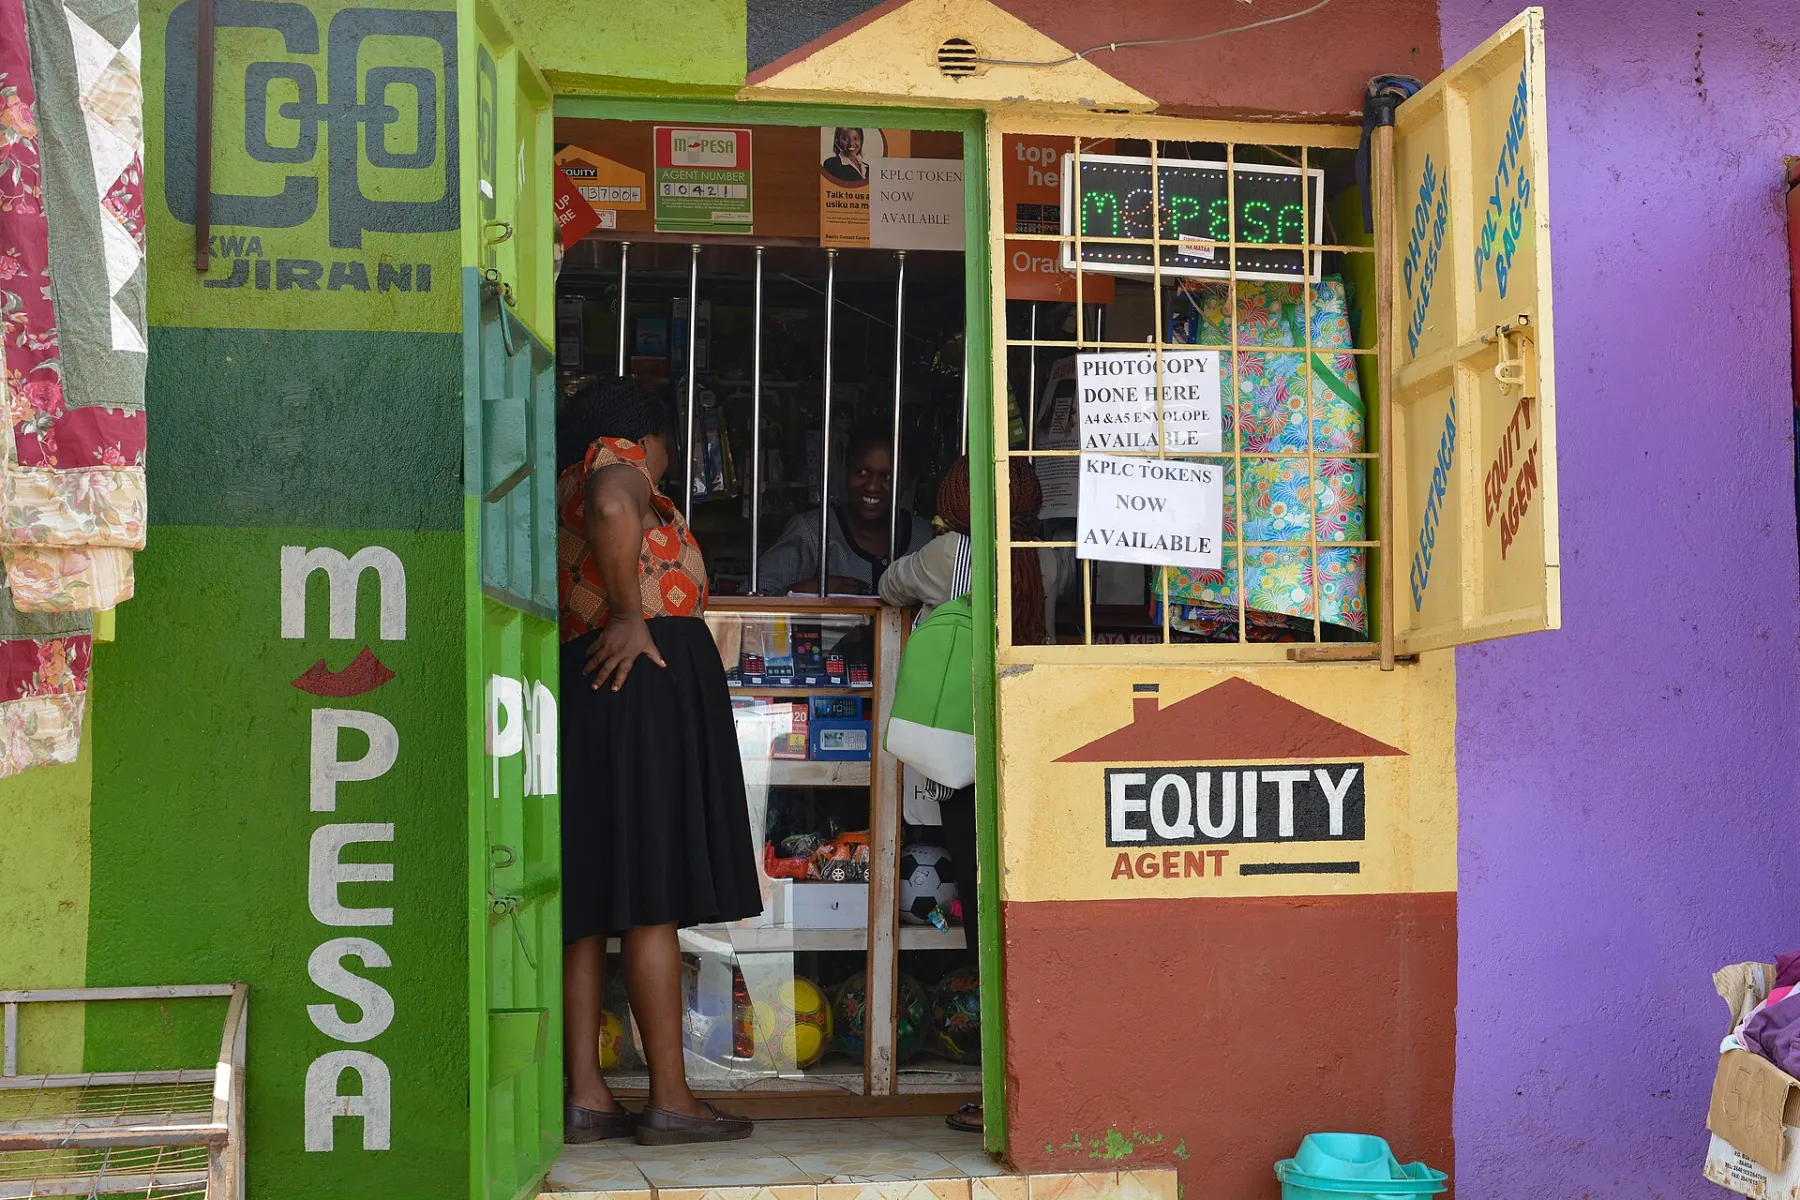
Als m pesa 2007 in kenia startete, ließ es die leute geld per sms senden. Fast zwei jahrzehnte später ist mobiles geld teil des täglichen lebens in weiten teilen afrikas, wird verwendet, um schulgebühren zu bezahlen, lebensmittel zu kaufen, löhne zu erhalten und hilfe an die familie in einer anderen stadt zu schicken. Jetzt versucht die Industrie, etwas härteres zu tun: Zahlungen in Banken umzuwandeln.
Die Skala
Mehr als 2 Billionen US-Dollar flossen 2025 weltweit durch mobile Geldbörsen, so die GSMA, die Vereinigung der Mobilfunkbetreiber, mit Subsahara-Afrika als Haupttreiber. Ein von der Boston Consulting Group im März 2026 veröffentlichter Bericht schätzt, dass Afrika rund 74 Prozent des globalen Transaktionsvolumens für mobiles Geld ausmacht.
Die größten Dienste, die von Mobilfunkbetreibern wie Safaricom, MTN und Airtel betrieben werden, bedienen jeweils zig Millionen Kunden. In vielen Märkten erreichen sie weit mehr Menschen als es traditionelle Banken jemals getan haben.
Über die Zahlungen hinaus
Geld zu bewegen ist nützlich, aber es ist nicht, wo der größte Teil des Gewinns in der Finanzierung liegt. Die nächste Welle, wie BCG es nennt, dreht sich um Kredite, Spareinlagen, Versicherungen und Investitionen. Telefon-basierte Darlehen, oft kleine und kurzfristige, sind bereits üblich. Sparprodukte, die Zinsen, Versicherungen für Ernten oder Gesundheit zahlen, und Werkzeuge, die kleinen Geschäften helfen, Lagerbestände zu verwalten und Kredite gegen ihre Verkäufe aufzunehmen, breiten sich aus.
Die Daten, die mobiles Geld erzeugt, helfen. Ein Händler mit jahrelanger Zahlungshistorie auf seinem Telefon hat möglicherweise keine Bankauszüge, aber ihre Transaktionen zeigen einem Kreditgeber, wie ihr Geschäft wirklich funktioniert. BCG und die Investmentfirma QED haben prognostiziert, dass die afrikanischen Fintech-Umsätze bis 2030 um das 13-fache auf 65 Milliarden US-Dollar steigen könnten.
Ein härteres Finanzierungsklima
Die Anleger sind vorsichtiger als noch vor ein paar Jahren. Afrikanische Start-ups sammelten in der ersten Hälfte des Jahres 2026 rund 1,44 Milliarden US-Dollar ein, berichteten Zahlen von bne IntelliNews, wobei Fremdfinanzierung und Fusionen eine größere Rolle spielten als zuvor. Der Median der offengelegten Transaktionsgröße fiel von 4,65 Millionen US-Dollar im ersten Halbjahr 2025 auf 2,65 Millionen US-Dollar im Jahr später.
Dieser Druck drängt Unternehmen eher zu Profit als zu Wachstum um jeden Preis und zu Partnerschaften. Fintechs, die früher versucht haben, alles alleine zu machen, arbeiten zunehmend mit Banken und Telekommunikationsbetreibern zusammen und kombinieren ihre Apps mit den Lizenzen und dem Kundenstamm etablierter Player.
Die Herausforderungen
Kreditvergabe an Menschen ohne Kredithistorie ist riskant, und einige digitale Kreditgeber wurden für hohe Kosten und aggressive Sammlung kritisiert. Regulierungsbehörden auf dem ganzen Kontinent verschärfen die Vorschriften zum Verbraucherschutz und zu Daten. Währungsschwankungen und hohe Inflation in einigen Ländern machen es schwierig, langfristige Sparprodukte anzubieten.
Dennoch ist die Richtung klar. Afrika übersprang die Ära des Filialbankgeschäfts und ging direkt zum Mobil. Wenn die nächste Phase erfolgreich ist, könnte sie wieder überspringen und Millionen von Menschen zum ersten Mal in die formelle Finanzierung bringen.
Für einen weiteren Blick darauf, wie Technologie die Finanzierung umgestaltet, lesen Sie unser Erklärer zu tokenisierten Fonds.
Unterricht für andere Regionen
Die Erfahrungen Afrikas werden andernorts genau untersucht. Länder in Südasien und Lateinamerika haben ihre eigenen Versionen gebaut, oft mit Zentralbanken, die Instant-Payment-Systeme anstelle von Telekommunikationsbetreibern betreiben. Im Golf, wo viele Arbeiter Geld nach Afrika und Asien nach Hause schicken, sind billigere und schnellere Überweisungen eine Priorität für Banken und Wechselhäuser. Die gemeinsame Lektion ist, dass Menschen digitales Geld schnell annehmen, wenn es ein echtes Problem löst, wie z. B. bezahlt zu werden, Rechnungen zu bezahlen oder Geld nach Hause zu schicken, und billiger ist als die Alternative. Lesen Unser Leitfaden für KI-Tools für kleine Unternehmen für mehr Technologie, die kleine Unternehmen heute nutzen können.
Die Unternehmen, die gewinnen, werden diejenigen sein, die die niedrigen Kosten und den Komfort des mobilen Geldes beibehalten und gleichzeitig das Vertrauen verdienen, das Einsparungen und Kredite erfordern.
Quellen: GSMA, State of the Industry Report on Mobile Money 2026; BCG, Beyond Payments; bne IntelliNews.