AJMNAssociated Journalism & Media Network
El dinero móvil de África crece: de pagos a crédito
África maneja la mayor parte del dinero móvil del mundo. La siguiente etapa está convirtiendo las aplicaciones de pago en servicios financieros completos, y los inversores están observando de cerca.
También en: EnglishFrançaisDeutsch日本語
Traducido automáticamente del inglés. Leer el original: Africa's mobile money grows up: from payments to credit
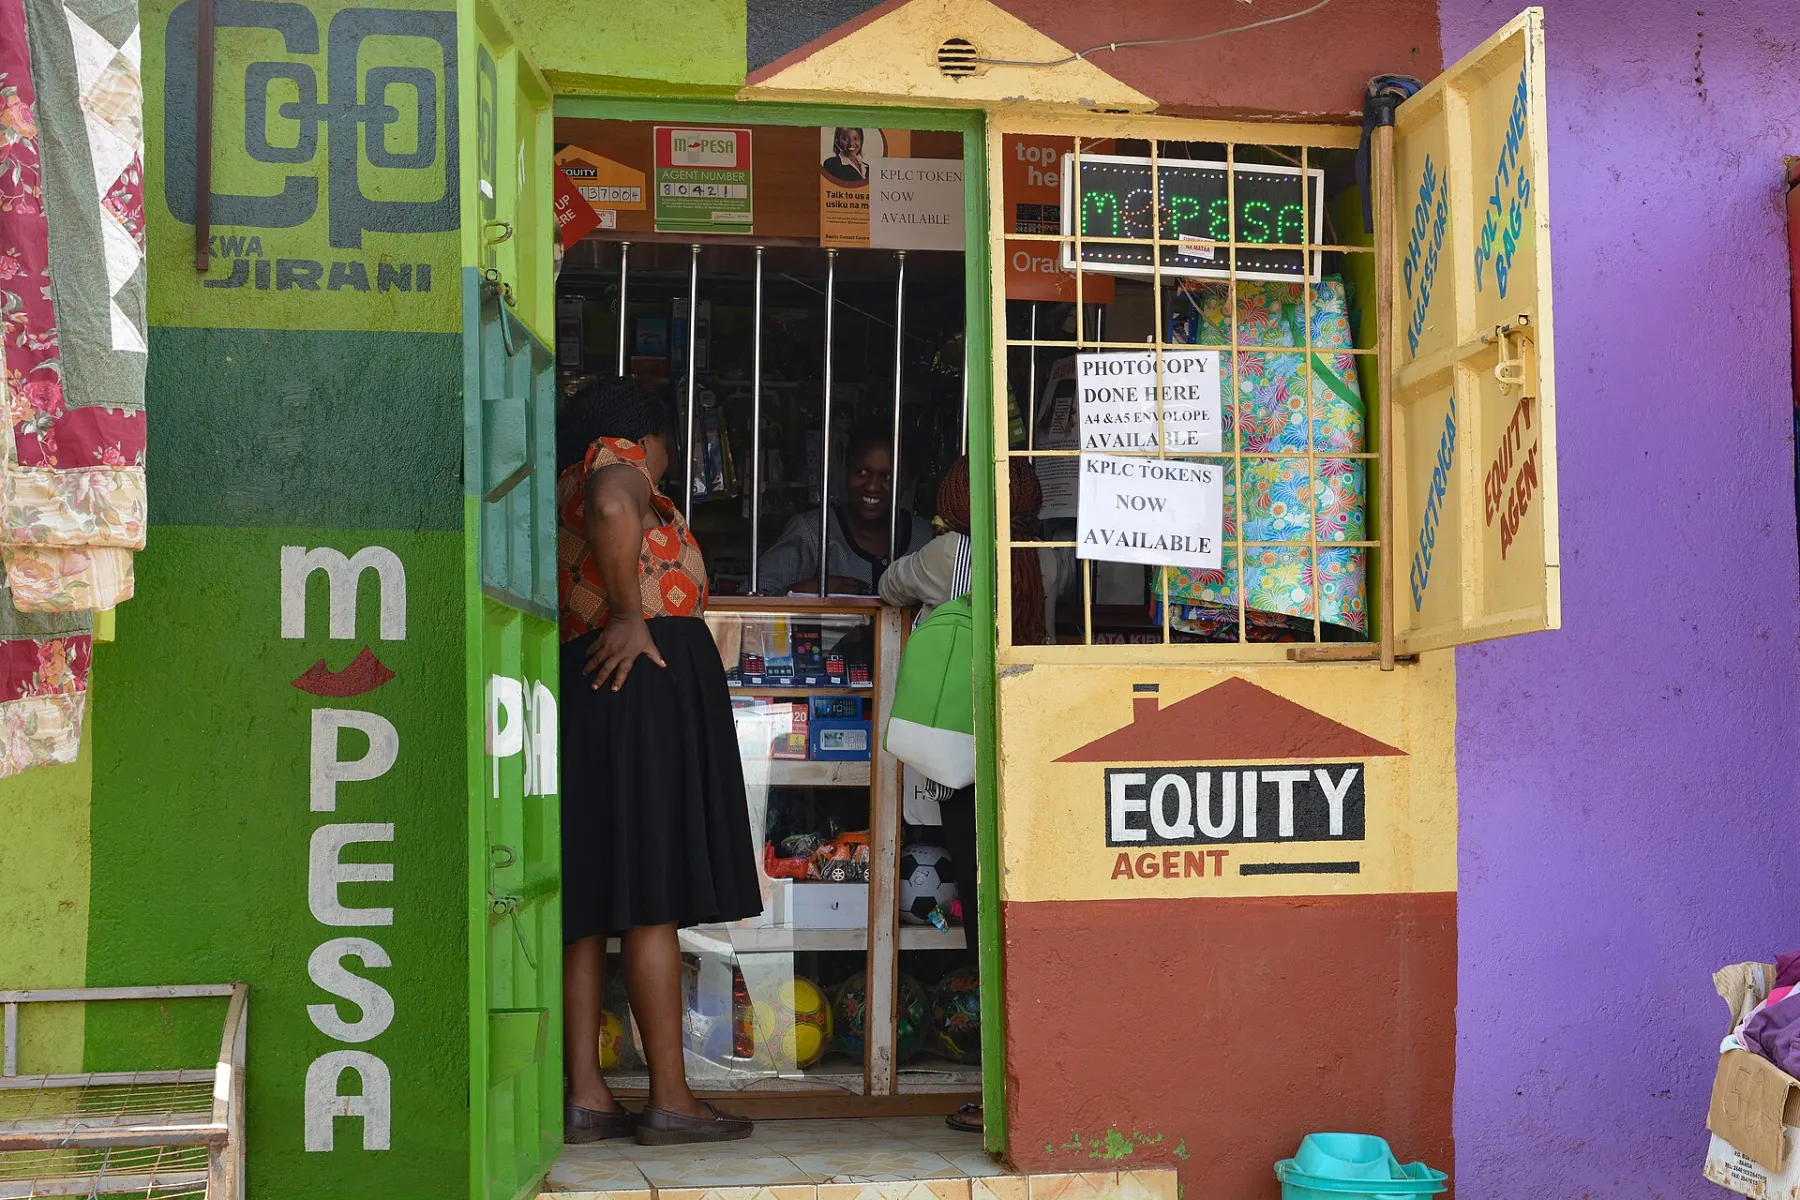
Cuando M-Pesa lanzó en Kenia en 2007, dejó que la gente enviara dinero por mensaje de texto. Casi dos décadas después, el dinero móvil es parte de la vida diaria en gran parte de África, utilizado para pagar tarifas escolares, comprar comestibles, recibir salarios y enviar ayuda a la familia en otra ciudad. Ahora la industria está tratando de hacer algo más difícil: convertir los pagos en banca.
La escala
Más de 2 billones de dólares fluían a través de carteras de dinero móvil en todo el mundo en 2025, según GSMA, la asociación de operadores móviles, con África subsahariana como el principal conductor. Un informe publicado por Boston Consulting Group en marzo de 2026 calculó que África representa aproximadamente el 74 por ciento del volumen global de transacciones de dinero móvil.
Los servicios más grandes, gestionados por operadores móviles como Safaricom, MTN y Airtel, sirven a decenas de millones de clientes. En muchos mercados llegan a mucha más gente que los bancos tradicionales.
Más allá de los pagos
Moving money is useful, but it is not where most of the profit in finance lies. La próxima ola, como lo llama BCG, es sobre crédito, ahorro, seguro e inversión. Los préstamos basados en teléfonos, a menudo pequeños y a corto plazo, ya son comunes. Se están propagando productos que pagan intereses, seguros para cultivos o salud, y herramientas que ayudan a las pequeñas tiendas a gestionar acciones y préstamos contra sus ventas.
Los datos que el dinero móvil crea ayuda. Un comerciante con años de historial de pagos en su teléfono puede no tener estados bancarios, pero sus transacciones muestran un prestamista cómo su negocio realmente funciona. BCG y la empresa de inversiones QED han proyectado que los ingresos de la tecnología fina africana podrían crecer alrededor de 13 veces a 65 mil millones de dólares para 2030.
Un clima de financiación más difícil
Los inversores son más cuidadosos de lo que eran hace unos años. Las startups africanas aumentaron alrededor de 1,44 mil millones de dólares en la primera mitad de 2026, según cifras reportadas por bne IntelliNews, con financiación de la deuda y fusiones que desempeñan un papel más importante que antes. La mediana reveló que el tamaño del acuerdo disminuyó de 4,65 millones de dólares en la primera mitad de 2025 a 2,65 millones de dólares al año posterior.
Esa presión está empujando a las empresas hacia el beneficio en lugar de crecimiento a cualquier costo, y hacia las asociaciones. Fintechs que una vez trató de hacer todo por sí solo está trabajando cada vez más con bancos y operadores de telecomunicaciones, combinando sus aplicaciones con las licencias y bases de clientes de los jugadores establecidos.
Los desafíos
La entrega a personas sin historias de crédito es arriesgada, y algunos prestamistas digitales han sido criticados por altos costos y una colección agresiva. Los reguladores de todo el continente están endureciendo las normas sobre protección y datos del consumidor. Las fluctuaciones monetarias y la alta inflación en algunos países hacen difícil ofrecer productos de ahorro a largo plazo.
Aún así, la dirección es clara. África saltó la era de la banca de ramas y fue directo al móvil. Si la próxima etapa tiene éxito, podría saltarse de nuevo, traer a millones de personas a la financiación formal por primera vez.
Para otra mirada sobre cómo la tecnología está remodelando las finanzas, leer nuestro explicador de fondos tokenizados.
Lecciones para otras regiones
La experiencia de África es estudiada de cerca en otros lugares. Los países de Asia meridional y América Latina han construido sus propias versiones, a menudo con bancos centrales que ejecutan sistemas de pago instantáneo en lugar de operadores de telecomunicaciones. En el Golfo, donde muchos trabajadores envían dinero a casa a África y Asia, las transferencias más baratas y más rápidas son una prioridad para los bancos y las casas de intercambio. La lección común es que las personas adoptan dinero digital rápidamente cuando resuelve un problema real, como el pago, el pago de cuentas o el envío de dinero a casa, y es más barato que la alternativa. Leer nuestra guía de herramientas AI para pequeñas empresas para más información sobre tecnología que las pequeñas empresas pueden utilizar hoy.
Las empresas que ganan serán las que mantienen los bajos costos y la comodidad del dinero móvil mientras ganan la confianza que los ahorros y el crédito requieren.
Fuentes: GSMA, State of the Industry Report on Mobile Money 2026; BCG, Beyond Payments; bne IntelliNews.