AJMNAssociated Journalism & Media Network
L'argent mobile de l'Afrique grandit: des paiements au crédit
L'Afrique gère la majeure partie de l'argent mobile du monde. La prochaine étape est de transformer les applications de paiement en services financiers complets, et les investisseurs surveillent de près.
Aussi en: EnglishDeutschEspañol日本語
Traduit automatiquement de l'anglais. Lire l'original: Africa's mobile money grows up: from payments to credit
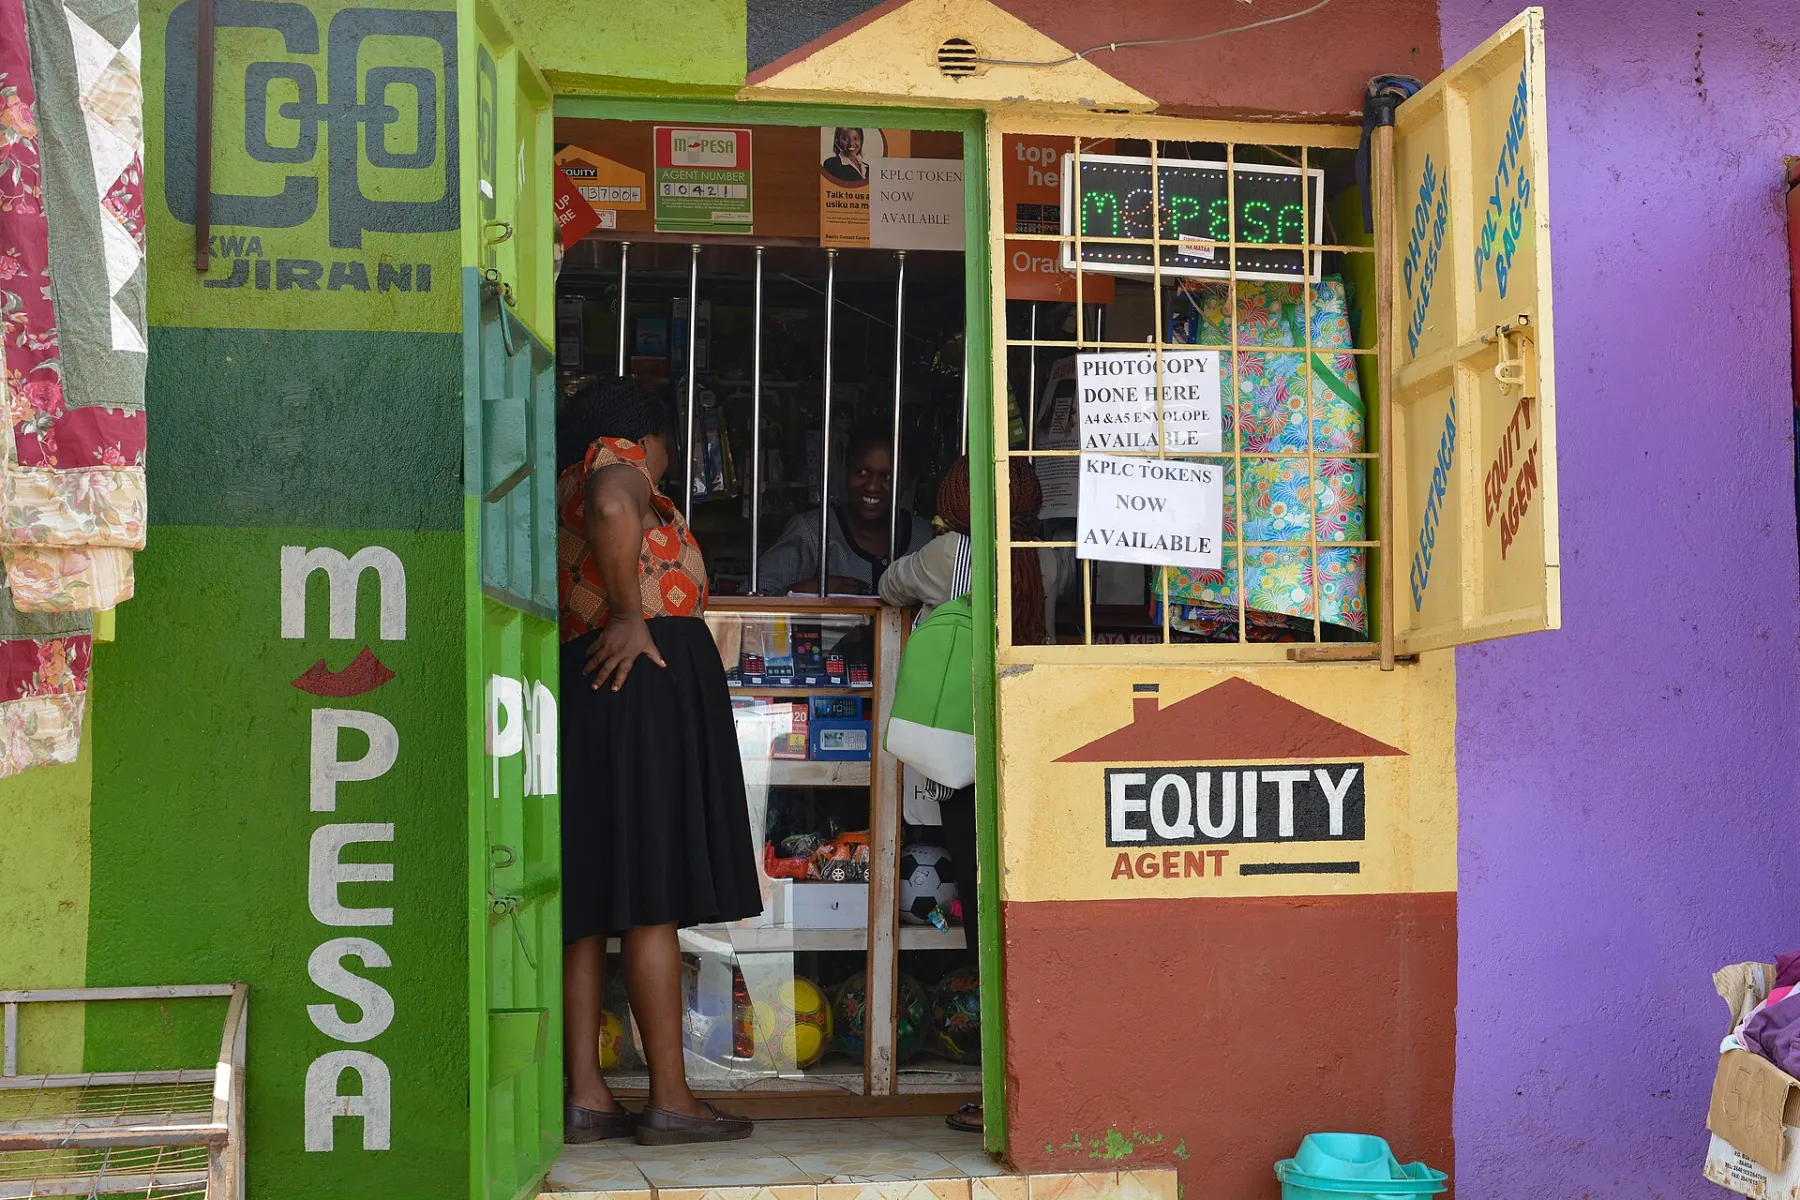
Lorsque M-Pesa a lancé au Kenya en 2007, il a permis aux gens d'envoyer de l'argent par SMS. Près de deux décennies plus tard, l'argent mobile fait partie de la vie quotidienne dans une grande partie de l'Afrique, utilisé pour payer les frais de scolarité, acheter des produits alimentaires, recevoir des salaires et envoyer de l'aide à la famille dans une autre ville. Maintenant, l'industrie essaie de faire quelque chose de plus dur: transformer les paiements en banques.
L'échelle
Plus de 2 trillions de dollars ont transité par des portefeuilles d'argent mobile à travers le monde en 2025, selon la GSMA, l'association des opérateurs mobiles, avec l'Afrique subsaharienne comme principal moteur. Un rapport publié par Boston Consulting Group en mars 2026 a estimé que l'Afrique représente environ 74 pour cent du volume mondial des transactions de monnaie mobile.
Les plus grands services, gérés par des opérateurs mobiles tels que Safaricom, MTN et Airtel, servent chacun des dizaines de millions de clients. Sur de nombreux marchés, ils atteignent beaucoup plus de gens que les banques traditionnelles.
Au-delà des paiements
Le déplacement de l'argent est utile, mais ce n'est pas là que réside la majeure partie des bénéfices financiers. La prochaine vague, comme l'appelle BCG, porte sur le crédit, l'épargne, l'assurance et l'investissement. Les prêts par téléphone, souvent de petite taille et à court terme, sont déjà courants. Les produits d'épargne qui paient des intérêts, l'assurance pour les cultures ou la santé, et les outils qui aident les petites boutiques à gérer les stocks et à emprunter contre leurs ventes se répandent.
Les données que l'argent mobile crée aident. Une trader avec des années d'historique de paiement sur son téléphone peut ne pas avoir de relevés bancaires, mais ses transactions montrent à un prêteur comment son entreprise fonctionne vraiment. BCG et l'entreprise d'investissement QED ont prévu que les revenus de la fintech africaine pourraient augmenter d'environ 13 à 65 milliards de dollars d'ici 2030.
Un climat de financement plus difficile
Les investisseurs sont plus prudents qu'il y a quelques années. Les startups africaines ont recueilli environ 1,44 milliard de dollars au cours de la première moitié de 2026, selon les chiffres de bne IntelliNews, le financement de la dette et les fusions jouant un rôle plus important qu'auparavant. La valeur médiane des transactions divulguées est passée de 4,65 millions de dollars au premier semestre de 2025 à 2,65 millions de dollars par année plus tard.
Cette pression pousse les entreprises vers le profit plutôt que vers la croissance à tout prix, et vers les partenariats. Les Fintechs qui ont essayé de tout faire seuls travaillent de plus en plus avec les banques et les opérateurs de télécommunications, combinant leurs applications avec les licences et les bases de clients des acteurs établis.
Les défis
Le prêt à des personnes sans antécédents de crédit est risqué, et certains prêteurs numériques ont été critiqués pour des coûts élevés et une collecte agressive. Les régulateurs de l'ensemble du continent resserrent les règles en matière de protection des consommateurs et de données. Les fluctuations monétaires et l'inflation élevée dans certains pays rendent difficile l'offre de produits d'épargne à long terme.
Pourtant, la direction est claire. L'Afrique a dépassé l'ère de la banque de succursales et est allée directement à mobile. Si la prochaine étape réussit, elle pourrait à nouveau passer à l'avant, faisant entrer des millions de personnes dans le financement formel pour la première fois.
Pour un autre regard sur la façon dont la technologie remodele la finance, lire notre expliquateur sur les fonds tokenisésC'est vrai.
Enseignements pour les autres régions
L'expérience de l'Afrique est étudiée de près ailleurs. Les pays d'Asie du Sud et d'Amérique latine ont construit leurs propres versions, souvent avec des banques centrales utilisant des systèmes de paiement instantanés au lieu d'opérateurs de télécommunications. Dans le Golfe, où de nombreux travailleurs envoient de l'argent en Afrique et en Asie, les transferts moins chers et plus rapides sont une priorité pour les banques et les maisons de change. La leçon courante est que les gens adoptent l'argent numérique rapidement quand il résout un vrai problème, comme être payé, payer des factures ou envoyer de l'argent à la maison, et est moins cher que l'alternative. Lire notre guide des outils d'IA pour les petites entreprises Pour en savoir plus sur la technologie que les petites entreprises peuvent utiliser aujourd'hui.
Les entreprises qui gagneront seront celles qui garderont les faibles coûts et la commodité de l'argent mobile tout en gagnant la confiance que l'épargne et le crédit exigent.
Sources: GSMA, Rapport sur l'état de l'industrie de la monnaie mobile 2026; BCG, Au-delà des paiements; bne IntelliNewsC'est vrai.